

Pensar que cualquier desperfecto durante un traslado queda automáticamente cubierto por el valor de compra del mueble es uno de los malentendidos más extendidos entre quienes cambian de vivienda. Cuando un espejo se quiebra o un aparador sufre un golpe en el camión, descubrir que la indemnización legal por defecto apenas compensa una fracción del daño suele generar una enorme frustración.
Saber con exactitud qué cubre el seguro de una mudanza marca la diferencia entre asumir pérdidas económicas imprevistas o recibir una compensación justa. Las empresas del sector operan bajo marcos jurídicos que diferencian los daños ocasionados en zonas comunes de los edificios frente a las roturas directas del mobiliario durante el transporte.
Distinguir entre la responsabilidad civil obligatoria, las pólizas básicas por volumen y las coberturas a todo riesgo permite proteger pertenencias de alto valor y actuar con rapidez en caso de reclamación.
Seguros obligatorios y qué cubre el seguro de una mudanza básico
El seguro básico de una mudanza incluye responsabilidad civil para desperfectos en inmuebles y una cobertura de transporte limitada por volumen. La legislación española fija una indemnización máxima cercana a 400 euros por metro cúbico transportado, calculada mediante indicadores públicos y no por el coste de compra original.
Al contratar un traslado profesional conviven dos garantías con funciones distintas. La póliza de responsabilidad civil ampara los percances que los operarios puedan provocar en el edificio, como arañazos en paredes de portales, roturas en cristales o averías en el ascensor. Al mudarse de un piso de alquiler, contar con esta responsabilidad civil frente a daños en zonas comunes evita que el arrendador descuente de la fianza posibles deterioros producidos en el bloque durante la mudanza.
Por otro lado, el seguro de transporte de mercancías tutela los enseres del cliente frente a pérdidas o roturas durante el trayecto. Sin embargo, la Ley 15/2009 establece que, salvo pacto expreso, la indemnización máxima por avería en mudanzas se limita a veinte veces el IPREM diario por metro cúbico. Con un indicador diario de veinte euros, el límite legal fijado por metro cúbico ronda los 400 euros. Si un mueble voluminoso de alto valor que ocupa dos metros cúbicos queda inservible, la compensación estándar no superará los 800 euros, con independencia de lo que costara en tienda.
Seguro a todo riesgo frente a póliza básica: cuándo conviene contratarlo
Un seguro a todo riesgo con valor declarado cubre el coste real de reposición de los bienes dañados o extraviados, superando el baremo legal por volumen. Resulta recomendable para proteger mobiliario valioso, piezas de arte, instrumentos musicales y dispositivos electrónicos de alto coste.
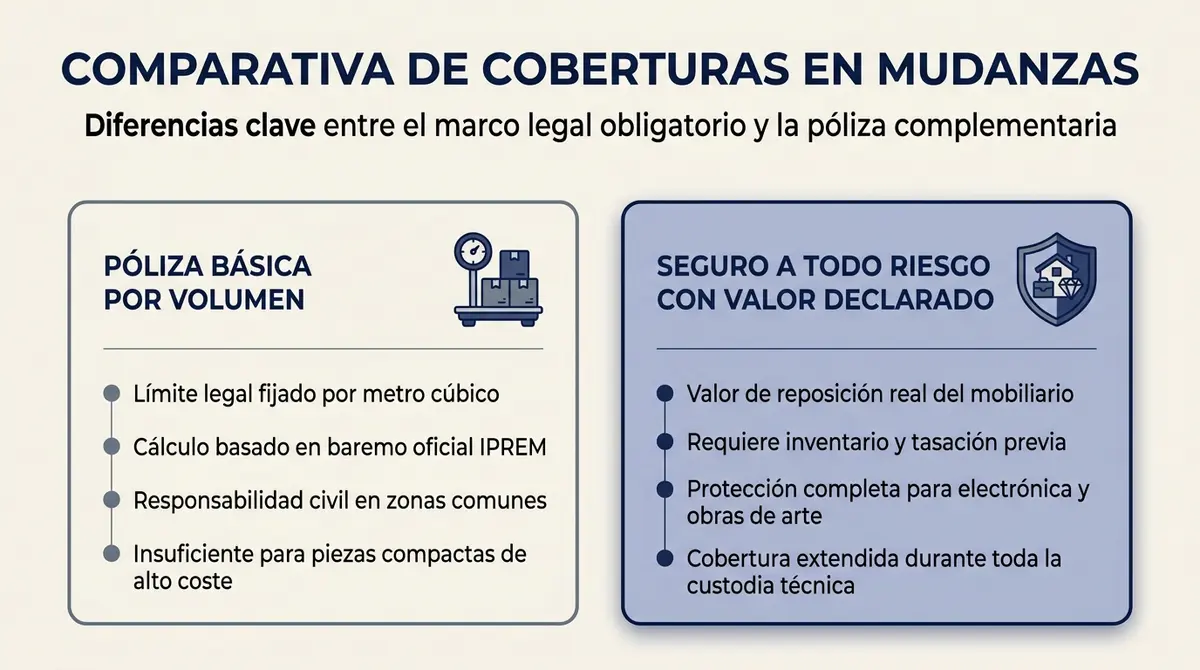
Bajo la cobertura básica obligatoria, los objetos pequeños y costosos son los más perjudicados ante un siniestro. Un televisor de última generación apenas ocupa una fracción de metro cúbico, por lo que la indemnización por defecto cubriría una cifra mínima e insuficiente. La póliza complementaria a todo riesgo permite cubrir el valor de reposición real tasando cada pieza de forma individualizada antes de cargar el camión.
Para activar esta garantía extraordinaria, la aseguradora exige un registro exhaustivo previo. Es necesario elaborar un inventario para la mudanza paso a paso donde se asigne un valor económico contrastable a cada pertenencia. Este documento actúa como declaración de valor formal ante la compañía. Si ocurre un siniestro grave o un extravío, la indemnización se abonará con base en dicha tasación previa y no en el volumen ocupado en la caja del vehículo.
Cobertura de pertenencias y exclusiones frecuentes en traslados
Las pólizas de transporte cubren accidentes de circulación, vuelco del camión, robo con fuerza e impactos graves durante la carga y descarga. Quedan excluidos los deterioros por desgaste previo, defectos de fabricación de los muebles y embalajes inadecuados realizados por el usuario.
Durante el recorrido por carretera, los bienes están protegidos ante colisiones o incendios que afecten al camión. También quedan cubiertas las caídas accidentales de bultos mientras los operarios los bajan por la escalera o los suben al elevador exterior. De este modo, entender qué cubre el seguro de una mudanza implica revisar con detalle qué siniestros asume la aseguradora y cuáles quedan fuera del contrato.
Las compañías establecen límites estrictos en su letra pequeña. El simple hurto o desaparición misteriosa de un objeto sin signos de violencia en el vehículo suele quedar fuera de cobertura. Tampoco se indemnizan los desperfectos producidos por humedad ambiental o polilla previa, ni las averías en mecanismos eléctricos internos si el aparato no presenta ningún golpe exterior visible.
El problema del autoembalaje ante una rotura
Cuando el cliente empaqueta sus cajas, el transportista queda legalmente exonerado de indemnizar las roturas internas salvo que el paquete muestre golpes exteriores evidentes. Si la caja llega intacta por fuera pero el contenido está roto, el seguro rechaza la indemnización.
El marco mercantil español asume que el daño procede de una colocación incorrecta o falta de protección interior. En cambio, cuando se contrata un servicio de embalaje realizado por profesionales, la empresa asume la custodia técnica completa. Cualquier vajilla o adorno quebrable embalado por los operarios que sufra daños quedará cubierto por la póliza sin que la aseguradora pueda alegar negligencia en la protección.
Pertenencias que no entran en las pólizas convencionales
El dinero en efectivo, las joyas, las escrituras notariales, las plantas vivas y las sustancias inflamables quedan completamente excluidos de las pólizas de mudanza estándar. El propietario debe transportar estos objetos personalmente en su vehículo para evitar pérdidas sin cobertura.
Las aseguradoras rechazan estos elementos por su dificultad de peritación o por el peligro que suponen para la carga general. Por seguridad jurídica, conviene transportar estos objetos personales por cuenta propia, manteniendo bajo control documentos bancarios, alhajas y medicamentos esenciales durante toda la jornada del traslado.
Plazos legales y pasos para reclamar desperfectos tras la entrega
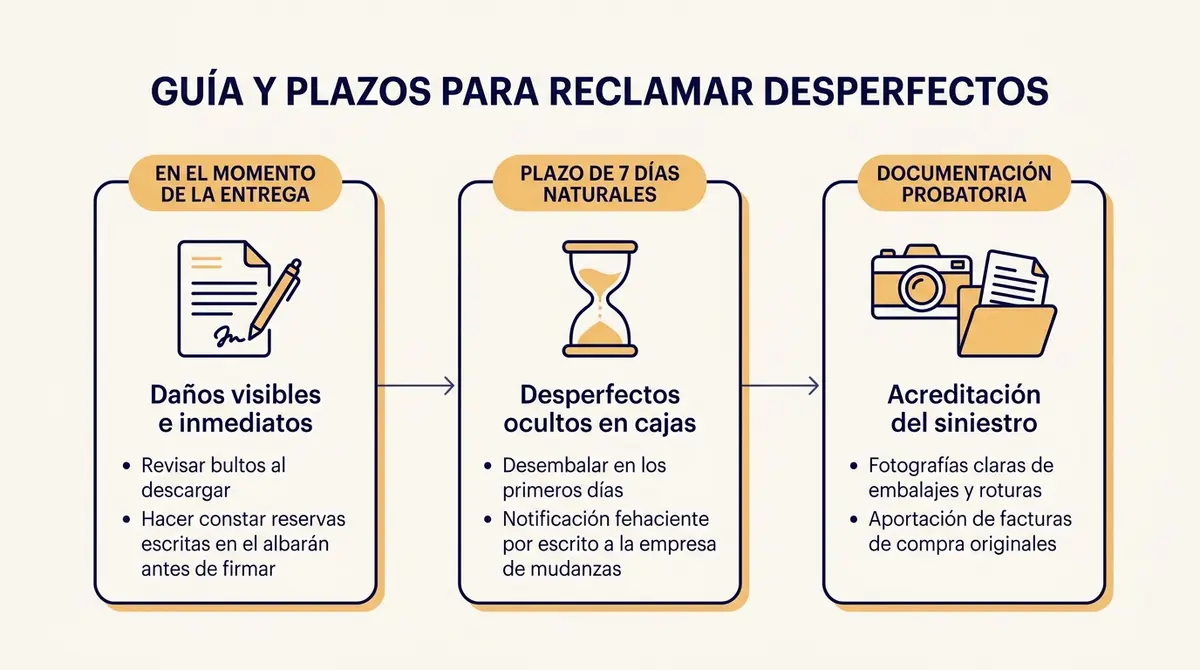
Las reclamaciones por daños visibles deben anotarse por escrito en el albarán en el momento exacto de la entrega. Para desperfectos ocultos dentro de cajas, la ley concede siete días naturales, excluyendo domingos y festivos, desde la recepción del traslado.
El procedimiento administrativo exige rigor desde el primer minuto. Si al descargar un aparador se observa una esquina rota o un espejo agrietado, resulta obligatorio hacer constar reservas en el albarán de entrega antes de firmar. Firmar el documento de recepción sin observaciones genera la presunción legal de que los enseres llegaron en perfecto estado, lo que anula prácticamente cualquier opción de cobro posterior.
En el caso de roturas que solo se descubren al desempaquetar, el usuario dispone de un plazo legal de siete días naturales para formalizar la queja formal por escrito, enviando un correo fehaciente o burofax con fotografías claras del embalaje y del objeto dañado. Existe una excepción protectora para particulares recogida en la normativa de transporte: si la empresa no informó por escrito de estos plazos antes del servicio, el derecho de reclamación del consumidor no caduca al cumplirse esos siete días.
Comprobaciones prácticas para asegurar una reclamación favorable
Para fundamentar una reclamación con éxito conviene fotografiar los muebles antes de la carga, conservar facturas de compra y revisar cada bulto con calma antes de firmar la entrega. Estas pruebas documentales acreditan el estado previo de los bienes frente a la aseguradora.
La principal dificultad en un siniestro radica en demostrar que el golpe o arañazo ocurrió durante el porte y no existía antes. Dedicar tiempo a elaborar un reportaje fotográfico del estado del mobiliario el día previo al traslado aporta una evidencia incontestable. Conviene enfocar esquinas de mesas, superficies pulidas, tapicerías y pantallas de televisión con buena luz.
También es aconsejable conservar facturas o justificantes de compra de los equipos electrónicos y muebles más costosos para acreditar su valor de adquisición. Por último, durante la descarga en la nueva vivienda, conviene coordinar la colocación de las piezas principales y realizar una inspección visual tranquila. Anotar cualquier anomalía en la hoja de ruta en ese instante ahorra discrepancias periciales y agiliza la resolución de las indemnizaciones.
Verificar las pólizas antes de firmar cualquier contrato evita sorpresas desagradables si surge un imprevisto en carretera o un golpe involuntario en la escalera. Confiar en una empresa de mudanzas en Málaga con coberturas transparentes y contratos regulados garantiza que cada pertenencia viaje con el respaldo legal oportuno desde la recogida hasta la colocación final.
Dedicar unos minutos a revisar los límites por volumen y declarar los objetos especiales aporta la tranquilidad necesaria para afrontar un cambio de vivienda sin incertidumbre financiera.